Por Tomás Zapata Bosch
Desde hace muchos años he venido insistiendo en un asunto que considero particularmente delicado y que afecta a miles de familias mexicanas: los métodos de cobranza que utilizan algunas instituciones financieras y los despachos contratados para recuperar créditos vencidos. No me refiero, desde luego, al legítimo derecho que tiene cualquier acreedor de recuperar su dinero. Me refiero a los abusos, a las amenazas, a las llamadas telefónicas intimidatorias, a los insultos y a esa costumbre de algunos cobradores de tratar a las personas como si por el hecho de deber dinero hubieran perdido todos sus derechos.
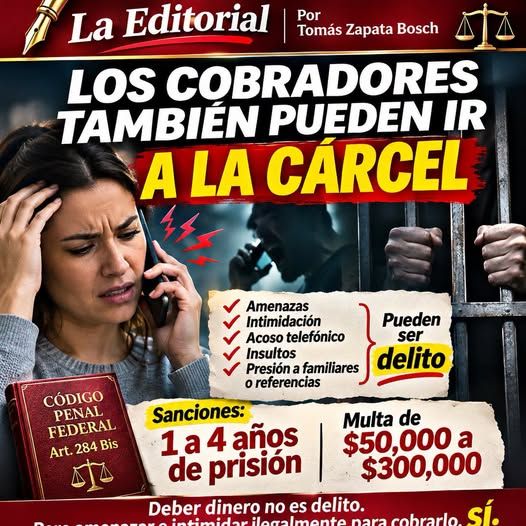
La legislación mexicana es suficientemente clara y, por cierto, bastante más severa de lo que muchos imaginan. El artículo 284 Bis del Código Penal Federal establece penas de uno a cuatro años de prisión y multas de cincuenta mil a trescientos mil pesos para quienes incurran en cobranza extrajudicial ilegal. ¿Y qué debemos entender por esa conducta? La utilización de violencia o intimidación ilícita, personalmente o por cualquier medio, para exigir el pago de determinadas deudas derivadas de actividades reguladas por leyes federales. Es decir, un cobrador que amenaza ilegalmente a una persona para obligarla a pagar puede estar cometiendo un delito y no simplemente realizando su trabajo.
Pero hay más. El artículo 282 del mismo Código Penal Federal sanciona las amenazas contra las personas, sus bienes, su honor o sus derechos. Y el artículo 17 de nuestra Constitución establece un principio que debería estar presente en cada hogar mexicano: nadie puede ser aprisionado por deudas de carácter puramente civil. Una persona puede tener dificultades económicas, atrasarse en sus pagos y enfrentar legítimamente las consecuencias civiles o mercantiles de su incumplimiento, pero eso no autoriza a nadie a insultarla, humillarla o amenazarla con una cárcel que jurídicamente no corresponde.
Particularmente indignante resulta la práctica de algunos despachos de llamar a familiares, vecinos, compañeros de trabajo o personas cuyos números telefónicos fueron proporcionados únicamente como referencias. Una referencia personal no es un aval ni un obligado solidario. No adquiere por ese solo hecho responsabilidad de pagar un crédito ajeno. Las disposiciones emitidas por CONDUSEF prohíben las gestiones de cobro a terceros ajenos a la obligación, incluidas las referencias personales, y también prohíben amenazar, ofender o intimidar al deudor y a quienes lo rodean. Sin embargo, algunas personas continúan recibiendo llamadas en las que se les exige localizar al deudor, transmitir amenazas o responder por compromisos económicos que jamás contrajeron.
Existe, además, una responsabilidad que merece especial atención. Los artículos 17 Bis 1, 17 Bis 2, 17 Bis 3 y 17 Bis 4 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros obligan a las entidades a identificar a sus despachos de cobranza, mantener actualizada su información, supervisar sus actividades y permitir el seguimiento de las reclamaciones. Dicho de otra manera, las instituciones no pueden simplemente lavarse las manos argumentando que las amenazas fueron realizadas por una empresa externa. La ley les impone deberes concretos de supervisión y las autoridades pueden imponer las sanciones administrativas que correspondan.
La Procuraduría Federal del Consumidor también tiene atribuciones en esta materia. El artículo 10 de la Ley Federal de Protección al Consumidor prohíbe prácticas comerciales coercitivas y abusivas, mientras que las disposiciones del Acuerdo A/002/2015 establecen obligaciones específicas para las entidades comerciales y sus despachos de cobranza. Está prohibido utilizar lenguaje ofensivo, intimidar, simular documentos judiciales, hacerse pasar por autoridades o exhibir públicamente a una persona por sus adeudos. El derecho a cobrar jamás debe confundirse con una autorización para ejercer violencia psicológica.
Conviene detenernos en otro asunto: los supuestos embargos. Algunos cobradores utilizan palabras como demanda, embargo, diligencia judicial o incluso cárcel para infundir temor. Un embargo no se ejecuta por la simple voluntad de un despacho telefónico. Requiere el procedimiento y la intervención de la autoridad competente. Y aunque informar de una acción judicial legalmente posible no constituye por sí mismo intimidación ilícita, inventar órdenes judiciales, simular actuaciones de un juzgado o amenazar con consecuencias inexistentes puede generar responsabilidades mucho más graves.
Quien sea víctima de estas prácticas no debe limitarse a colgar el teléfono. Debe conservar los números desde los cuales recibe las llamadas, los mensajes, las comunicaciones escritas y cualquier otra prueba obtenida legalmente. Si se trata de una institución financiera, puede acudir a CONDUSEF y presentar su reclamación mediante el Registro de Despachos de Cobranza, conocido como REDECO. Si corresponde a una entidad comercial, puede acudir a Profeco. Y cuando existan amenazas, violencia o intimidación ilícita que puedan constituir un delito, debe acudir al Ministerio Público para que se investiguen los hechos. La queja administrativa y la denuncia penal son procedimientos diferentes y pueden resultar procedentes por una misma conducta.
México necesita una cultura financiera más responsable, pero esa responsabilidad debe exigirse tanto al deudor como al acreedor. Las instituciones tienen derecho a recuperar sus créditos y los ciudadanos tienen la obligación de cumplir sus compromisos legítimamente contraídos. Lo que no puede admitirse es que una deuda se convierta en pretexto para perseguir telefónicamente a una familia, molestar a personas ajenas al crédito o someter a alguien a amenazas y humillaciones.
Por eso considero indispensable que CONDUSEF, Profeco, las autoridades ministeriales y las propias instituciones financieras den mayor difusión a estas disposiciones. No basta con que existan leyes si quienes sufren los abusos desconocen sus derechos y quienes los cometen actúan convencidos de que jamás tendrán consecuencias.
Que quede perfectamente claro: deber dinero no es delito. Pero amenazar e intimidar ilegalmente para cobrarlo sí puede serlo. Y la ley mexicana contempla penas de cárcel para quienes traspasan esa frontera.